社労士になる子ちゃん
テキスト
動画
過去問
判例
用語集
ガイド
ログイン
新規登録
ホーム
テキスト
動画
演習
学習記録
マイページ
ホーム
/
用語集
/
概算保険料
概算保険料
がいさんほけんりょう
労働保険徴収法
頻出
ひとことで言うと
算定の対象となる期間の初めに、賃金総額の見込額で計算して先に納める保険料です。期間終了後に確定保険料で精算します。
解説
概算保険料とは、労働保険料(印紙保険料及び特例納付保険料を除く)について、算定の対象となる期間の初めに賃金総額の見込額を用いて計算し、申告・納付する保険料をいいます。その期間が終わってから確定保険料を申告し、過不足を精算します。
くわしく解説
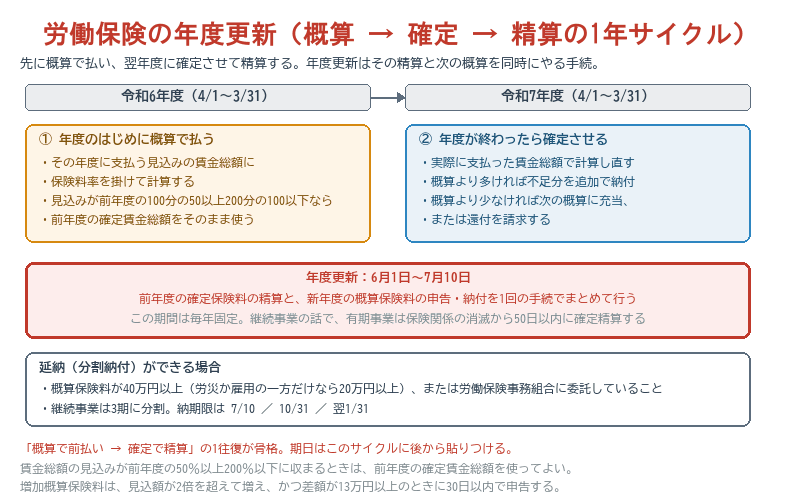
この仕組みには2つの利点があります。毎月の保険料請求と徴収を行わずに済むこと、そして徴収漏れを防げることです。事務処理の回数を最小限にするという徴収法の趣旨がよく表れています。 申告・納付の期限は次のとおりです。 ・継続事業(前年度から引き続く) … その保険年度の6月1日から40日以内(7月10日まで) ・継続事業(保険年度の中途に成立) … 保険関係が成立した日の翌日から起算して50日以内 ・有期事業 … 保険関係が成立した日の翌日から起算して20日以内 40日・50日・20日という3つの数字を押さえてください。 賃金総額の見込額について特例があります。その年度の見込額が直前の年度の賃金総額の100分の50以上100分の200以下である場合には、直前の年度の保険料算定基礎額をその年度の見込額として用いることができます。 申告書は所轄都道府県労働局歳入徴収官に提出し、納付は納付書によって所轄都道府県労働局収入官吏又は日本銀行に対して行います。保険関係成立届を労働基準監督署に提出した事業主は、概算保険料申告書の提出を労働基準監督署経由で行うこともできます。 認定決定が行われる場合の通知は納付書によります(確定保険料は納入告知書)。そして概算保険料の認定決定では追徴金が徴収されません。この2点は確定保険料との対比で繰り返し問われます。
具体例で考えよう
4月に始まる年度の保険料を6月に概算で納め、翌年6月に実績で精算する。これを毎年繰り返すのが継続事業のリズムです。
試験対策ポイント
概算保険料の期限は継続事業が6月1日から40日以内(中途成立は翌日から50日以内)、有期事業が保険関係成立の日の翌日から20日以内。認定決定の通知は納付書によって行われ、追徴金は徴収されない。見込額が直前の年度の100分の50以上100分の200以下なら前年度の額を使える
関連法令
労働保険徴収法15条、16条、21条
この用語がわかる図解
労働保険の年度更新
関連用語
確定保険料
労働保険徴収法
›
年度更新
労働保険徴収法
›
延納
労働保険徴収法
›
増加概算保険料
労働保険徴収法
›
「労働保険徴収法」の他の用語
一元適用事業
一般保険料
印紙保険料
請負事業の一括
延滞金
延納
確定保険料
継続事業
継続事業の一括
雇用保険率
← 用語集に戻る
 労働保険徴収法
 頻出
 ひとことで言うと
 解説
 くわしく解説
 具体例で考えよう
 試験対策ポイント
 関連法令この用語がわかる図解
 関連用語
 「労働保険徴収法」の他の用語